Kredi karşılaştırma nasıl hesaplanır?
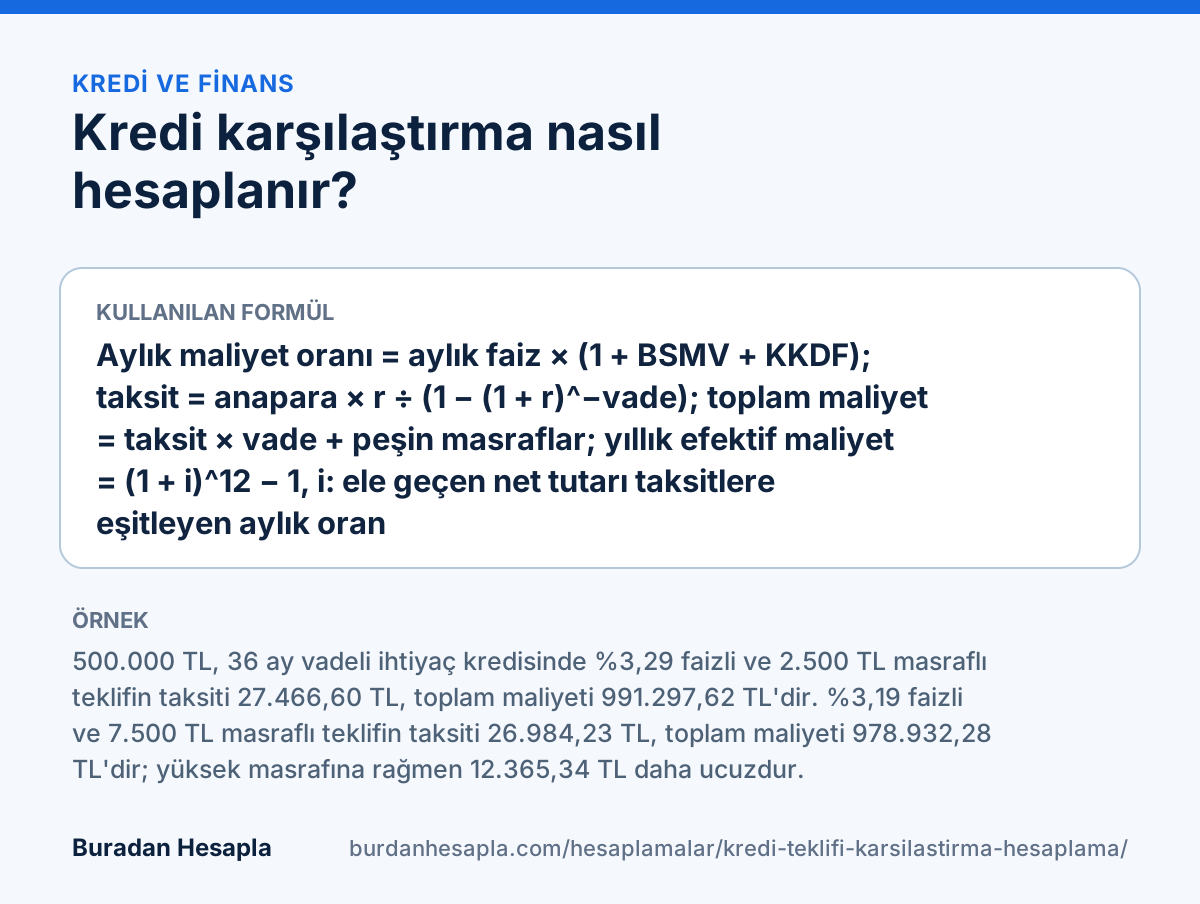
Bankalardan aldığınız üç kredi teklifini faiz, BSMV-KKDF ve dosya masrafıyla karşılaştırın; aylık taksiti, toplam maliyeti ve yıllık efektif maliyeti görün. Hesabın özeti şu formülle ifade edilir: Aylık maliyet oranı = aylık faiz × (1 + BSMV + KKDF); taksit = anapara × r ÷ (1 − (1 + r)^−vade); toplam maliyet = taksit × vade + peşin masraflar; yıllık efektif maliyet = (1 + i)^12 − 1, i: ele geçen net tutarı taksitlere eşitleyen aylık oran.
Her teklif için faize ihtiyaç ve taşıt kredilerinde %15 BSMV ve %15 KKDF eklenir, eşit taksitli ödeme planının aylık taksiti bulunur. Taksitlerin toplamına dosya masrafı, sigorta gibi peşin ödemeler eklenerek toplam maliyet hesaplanır. Peşin masraflar krediden ele geçen tutarı azalttığı için yıllık efektif maliyet, net tutarı taksitlere eşitleyen iç verim oranıyla bulunur. En düşük toplam maliyetli teklif öne çıkarılır.
Kredi karşılaştırma için hazır örnekler
Kredi tutarı ve teklifler: varsayımsal örnek hesaplar. Aşağıdaki satırlar elle yazılmadı; hesaplayıcının kendi motoruyla üretildi, dolayısıyla araçta aynı girdileri denediğinizde aynı sonucu alırsınız.
İhtiyaç ve taşıt kredilerinde faize %15 BSMV ve %15 KKDF eklenir; konut kredisinde bu vergiler alınmaz. Dosya masrafı, sigorta ve ekspertiz gibi peşin ödemeler toplam maliyete ve yıllık efektif maliyete eklenir. Teklif bilgileri yalnız cihazınızda işlenir; hiçbir bankaya gönderilmez. Diğer alanlarda hesaplayıcının örnek başlangıç değerleri kullanılmıştır.
| Senaryo | Hesaplanan sonuç |
|---|---|
| 500.000 ₺, 36 ay, üç ihtiyaç kredisi teklifi | 2. teklif · ₺978.932,28 |
| 500.000 ₺, 24 ay | 2. teklif · ₺806.431,86 |
| 500.000 ₺, 36 ay, konut kredisi | 2. teklif · ₺855.507,78 |
Sonuç nasıl yorumlanmalı?
Yalnız faiz oranına bakmak yanıltıcı olabilir: yüksek dosya masrafı veya zorunlu sigorta düşük faizli bir teklifi pahalılaştırabilir. Bankaların ilan ettiği yıllık maliyet oranı sigorta ve diğer ücretleri de içerir; sözleşme öncesi bilgi formundaki oranla karşılaştırın. Erken kapama ücreti ve faiz türü (sabit/değişken) bu hesaba dahil değildir.
Örnek: 500.000 TL, 36 ay vadeli ihtiyaç kredisinde %3,29 faizli ve 2.500 TL masraflı teklifin taksiti 27.466,60 TL, toplam maliyeti 991.297,62 TL'dir. %3,19 faizli ve 7.500 TL masraflı teklifin taksiti 26.984,23 TL, toplam maliyeti 978.932,28 TL'dir; yüksek masrafına rağmen 12.365,34 TL daha ucuzdur.
Bu hesabın formülü ve dönemsel değerleri Bankacılık Düzenleme ve Denetleme Kurumu, Türkiye Cumhuriyet Merkez Bankası kaynaklarıyla karşılaştırılarak yayınlanır.
Sık sorulan sorular
En uygun kredi nasıl seçilir?
Aynı tutar ve vade için tekliflerin toplam geri ödemesini masraflar dahil karşılaştırın. Aylık taksiti düşük ama masrafı yüksek bir teklif, toplamda daha pahalı olabilir.
Yıllık efektif maliyet nedir?
Faiz, vergi ve peşin masrafların tamamını yansıtan yıllık bileşik orandır. Masraflar krediden ele geçen tutarı azalttığı için bu oran ilan edilen faizden yüksek çıkar.
Konut kredisinde BSMV ve KKDF var mı?
Hayır. Konut kredilerinde BSMV ve KKDF alınmaz; ihtiyaç ve taşıt kredilerinde faiz tutarı üzerinden %15 BSMV ve %15 KKDF uygulanır.
Kaynaklar
İçerik, aşağıdaki yetkili kaynaklar ve hesaplayıcının yayınlanan varsayımları temel alınarak hazırlanmıştır.
- Bankacılık Düzenleme ve Denetleme Kurumu — Kredi ve bankacılık düzenlemeleri
- Türkiye Cumhuriyet Merkez Bankası — Faiz, finansal istatistik ve tüketici bilgilendirmeleri